eNaira 失败复盘:全球首例总统亲自发布的 CBDC 之死
2021 年 10 月,尼日利亚总统亲自为 eNaira 揭幕——非洲第一个央行数字货币,也是全球最早的一批。发布首日,两亿人口的国家只有约 2000 人注册;一年后 IMF 发现 98.5% 的钱包从未被使用;就连 2023 年 ATM 无钱可取、旧钞作废的现金大危机,也没能让尼日利亚人留下来。这篇图文攻略逐帧复盘:盛大的发布会、罢工的应用、商业银行的冷算盘、换钞危机,以及填上空缺的 P2P 稳定币热潮。
10 分钟 • 16 个图解步骤 • 全球首例由总统亲自发布的 CBDC 失败全记录
编委会史料考证与链上复盘
本篇归档基于公开密码学文献、历史白皮书与链上交易数据进行独立交叉核实,遵循学术严谨性标准。
eNaira 为什么失败?
eNaira 失败,是因为尼日利亚造出了一个没有人有理由打开的钱包。2021 年 10 月 25 日,总统布哈里亲自发布 eNaira,使之成为非洲第一个 CBDC;但发布首日应用就不太能用,24 小时内仅约 2000 人注册,而全国银行人口超过一亿。一年后,全国仅约 29.2 万个钱包,IMF 发现其中 98.5% 在任意一周内从未被使用。这个钱包不计利息、设有交易限额,运行在许多人视为监控工具的许可链上,还威胁着商业银行的存款生意——银行与商户都没有动力推广它。2023 年的现金危机本该是它的高光时刻:旧版 200、500、1000 奈拉作废,ATM 无钱可取,结果 eNaira 只短暂冲高,现金一回流就跌回原形。到 2023 年 12 月,央行干脆解除银行加密禁令,等于承认了竞争:尼日利亚成了全球最活跃的 P2P USDT 市场。
核心要点
- eNaira 于 2021 年 10 月 25 日发布,是非洲第一个央行数字货币、全球最早的一批之一;因故推迟三周后,由总统布哈里在总统府亲自揭幕,并将其定位为推动非正规经济转入正规部门、扩大税基的工具。
- 首日就埋下伏笔:早期用户的应用在一小时内无法使用,24 小时仅约 2000 人注册(对比超过一亿的银行人口);发布当周还冒出假官方推特账号,以发放 500 亿 eNaira 为饵行骗,而当时推特在尼日利亚本身处于被封状态。
- 一年之后,采用率只是统计误差:约 29.2 万个钱包对应约两亿人口——约占银行账户的 0.5%;IMF 的评价是采用"低得令人失望",98.5% 的钱包在任意一周内从未被使用。
- 产品设计处处反着来:不计利息、分层交易与余额限额、运行在私有许可链而非公链上、数据由金融机构掌控;商业银行眼看着存款流向央行钱包,暗中消极抵制,商户更是没有理由为无人使用的货币搭建收款基础设施——先有鸡还是先有蛋的死局。
- 2023 年奈拉换钞危机本该是 eNaira 的翻盘机会:央行宣布旧版 200、500、1000 奈拉纸币作废,ATM 无钱可取、取现被限额配给——但 eNaira 只短暂冲高,最高法院裁定旧钞恢复法偿地位后,现金回流,一切跌回原形。
- 国家数字货币无人问津的同时,尼日利亚人拥抱了替代品:一年内加密交易额达 567 亿美元,尼日利亚登顶全球 P2P 交易第一;2023 年 12 月 22 日,央行解除 2021 年 2 月的银行加密禁令——选择监管人们真正在用的钱,而不是强推他们不要的币。
一场国事级别的发布会:2021 年 10 月 25 日
大多数数字货币的发布只是一纸新闻稿,尼日利亚的却是总统到场。2021 年 10 月 25 日,推迟三周之后,eNaira 在阿布贾总统府揭幕——非洲第一个央行数字货币正式诞生。
- 1
布哈里亲手揭开非洲首个 CBDC
2021 年 10 月 25 日,总统穆罕默杜·布哈里与官员们站在尼日利亚总统府,亲手拉下 eNaira 标志牌上的幕布——尼日利亚由此成为非洲第一个发行央行数字货币的国家,也是全球极少数由国家元首亲自发布 CBDC 的国家。在零售型 CBDC 里,只有巴哈马的 Sand Dollar(2020 年)和东加勒比的 DCash(2021 年 3 月)比它更早。发布时间已比原定的 10 月 1 日独立日推迟了三周——一个小小的预兆,只是当时没有人把它当预兆。eNaira 的定位刻意朴素:它就是尼日利亚人手里已经在用的奈拉,只是数字化了,由央行直接发行,与现金一比一兑换。
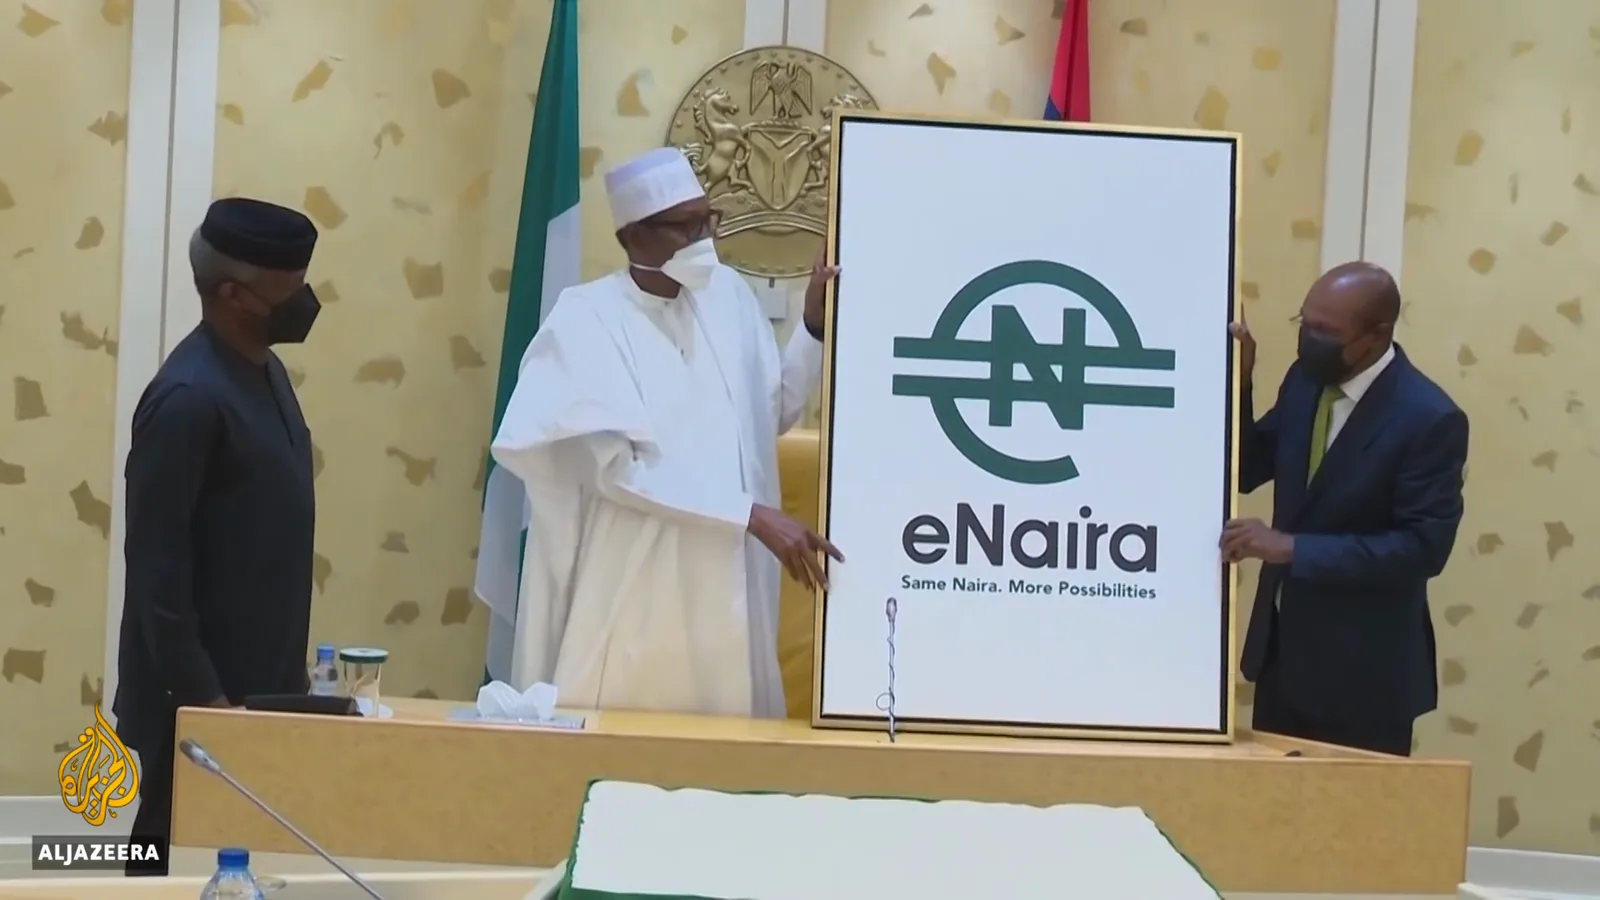
一块幕布,一个标志:非洲首个 CBDC 正式官宣。Watch at 0:10 - 2
总统的愿景:把非正规经济变成税基
在发布致辞中,布哈里把 eNaira 定位成正规经济的发动机:央行数字货币"能帮助更多人和企业从非正规部门转入正规部门,从而扩大税基",并通过更活跃的经济活动促进增长。政府的愿望清单很长——改善跨境贸易,让这个近半数人口没有银行账户的国家获得更多金融服务,并承接海外侨民的更多汇款。央行还定下了激进目标:几个月内把全国 10% 的货币交易搬到平台上。而现场的分析师已经在怀疑:商业银行凭什么会配合一个跟自己存款竞争的货币?
正规化、扩税基——总统的愿景讲得很满。Watch at 0:27 - 3
应用上线:"同样是奈拉,更多可能"
发布当天,eNaira Speed Wallet 登上 Google Play 和苹果应用商店,宣传语是"Same naira, more possibilities"——同一个奈拉,更多可能。卖点刻意平淡:这不是新货币,只是你口袋里奈拉的数字版。央行副行长在发布周的专访中给出的数字是:第一周下载了近 50 万个消费者钱包、约 10.7 万个商户钱包。但下载不等于使用:钱包不计利息,按层级设有每日交易与余额限额,而且只能从普通银行账户转钱进去才能注资。尼日利亚人被要求先忍受一层不便,去换一个和现金一模一样的东西。
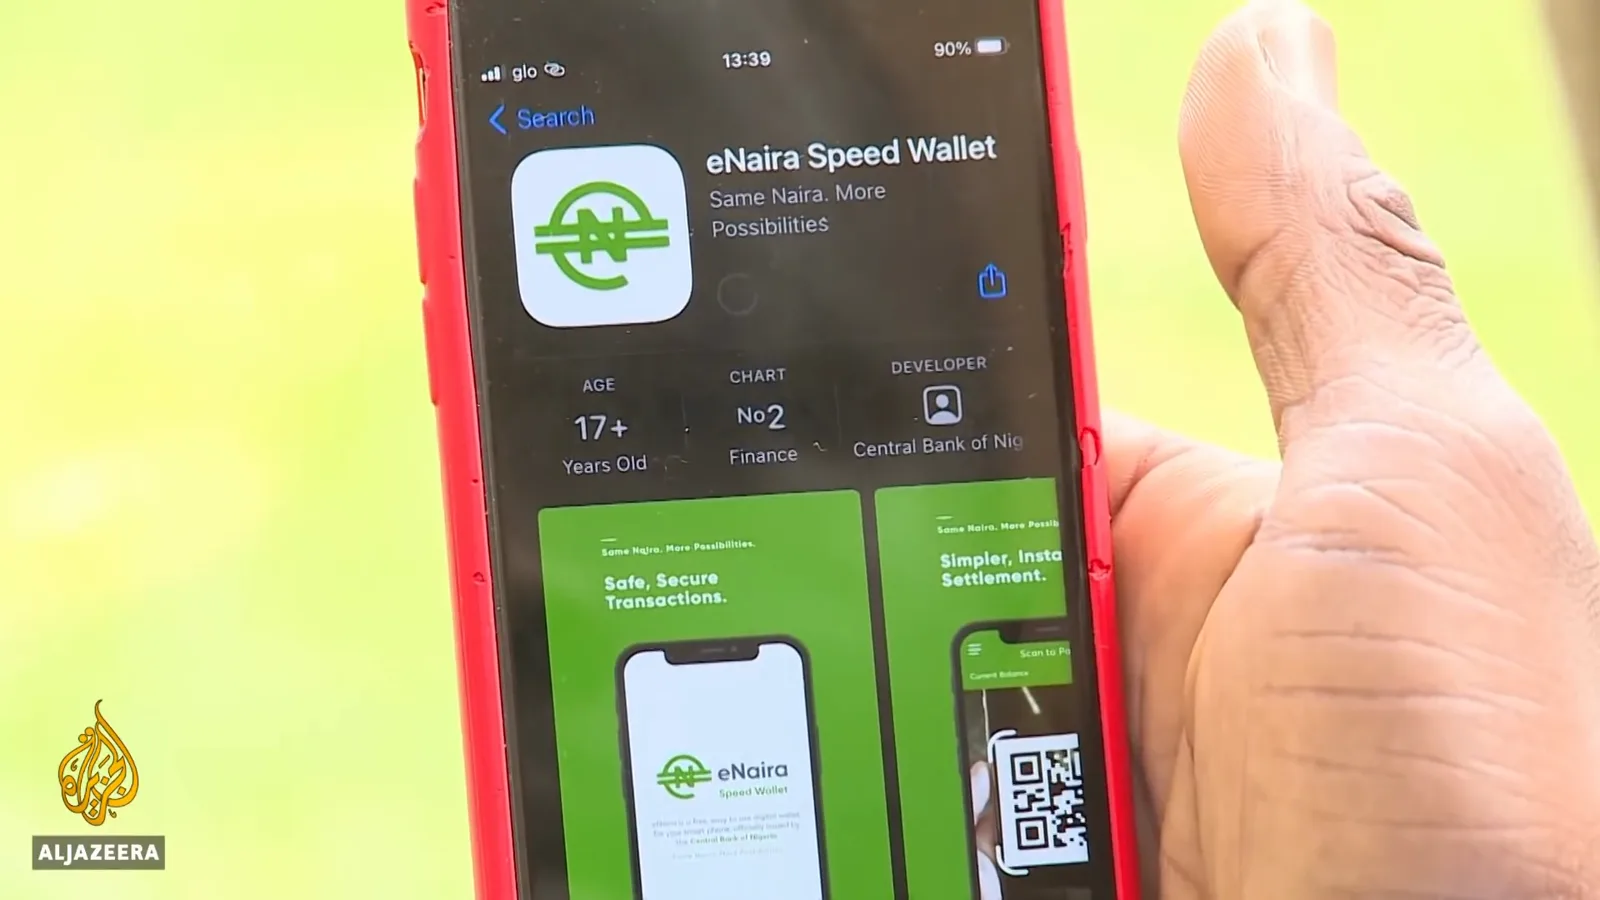
下载免费。费的是功夫。Watch at 0:48 - 4
店铺页面:长得像银行应用的钱包
eNaira 的宣传页面承诺的都是基本功——转账、收款、扫二维码、从银行账户充值——界面模型上是一个 5000 奈拉的钱包余额和商户收款二维码。但这些页面没法承诺的,是一个打开它的理由。这个钱包没有收益,限额持有、限额转账,而尼日利亚人现成的银行应用和移动货币代理早就把这些事办得更好。每个点开店铺页面的人都要回答同一个没人替产品回答的问题:这东西是用来干什么的?政府造好了"是什么"——一个数字法偿奈拉——却没有随货附赠"为什么"。
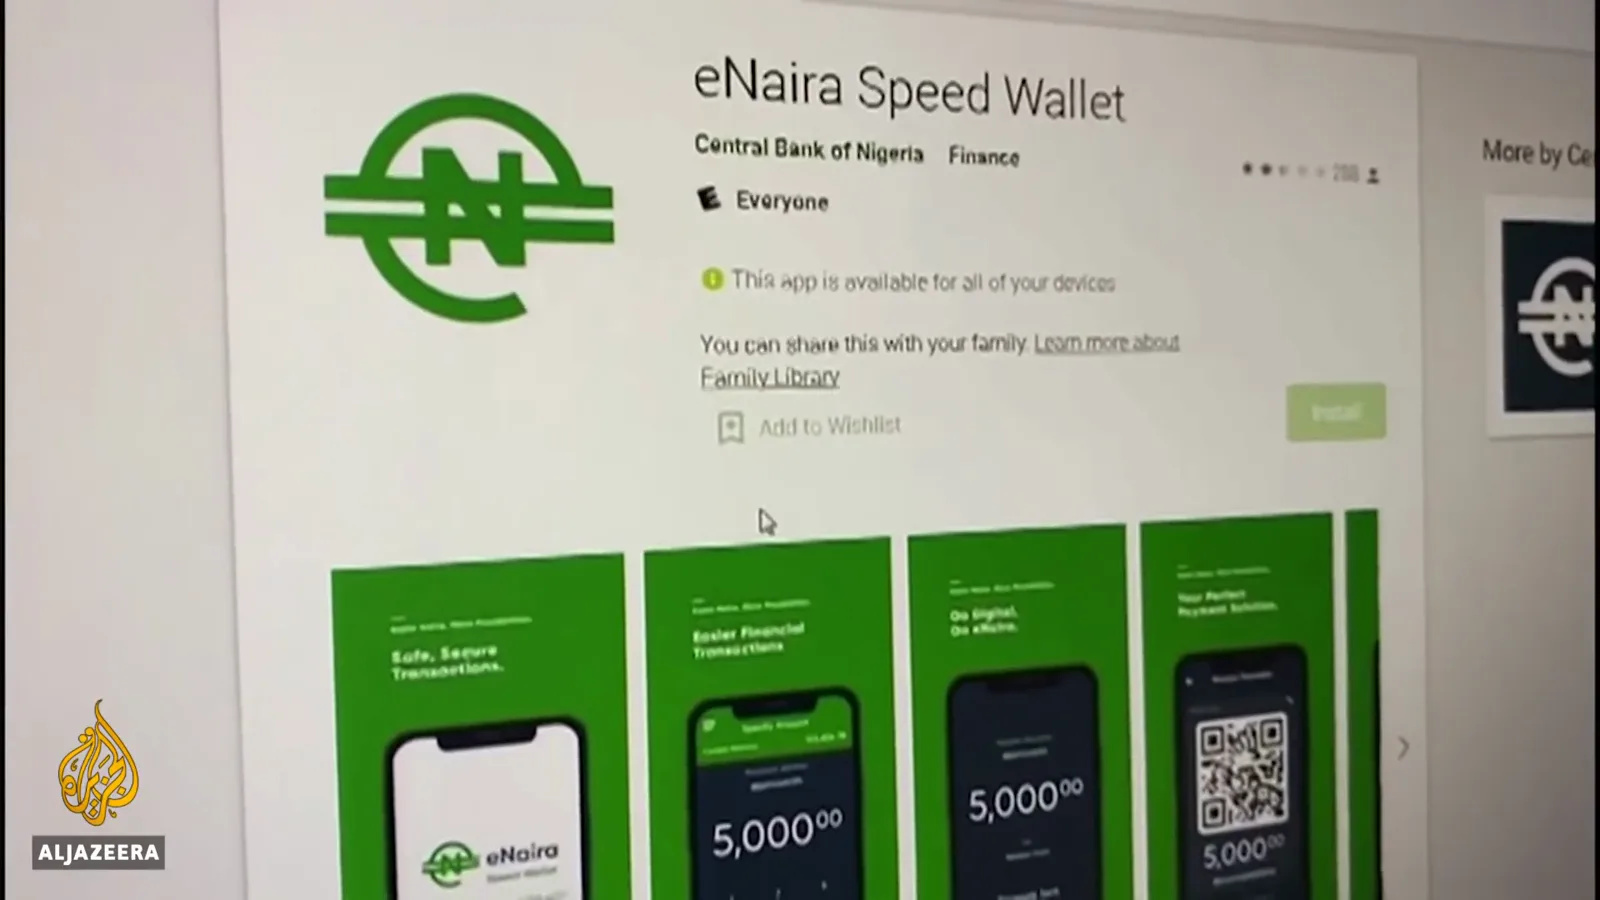
一个钱包该有的都有——除了打开它的理由。Watch at 2:43
注册了,然后被锁在门外:最初的几天
发布周的数据看着还行,直到你拿它跟任何基数作比较。而在幕后:应用把第一批用户挡在门外,骗局差点劫持品牌,设计本身就埋着被抵制的种子。
- 5
第一小时:应用不好使
半岛电视台找到了拉各斯的早期用户迈克尔:发布约一小时后他下载了应用——然后登录不进去。"如果是政府推出的官方平台,你会默认它被测试过、能跑起来,"他说,在大约 40 分钟的登录失败、钱包里迟迟不出现资产之后。央行的说法是,首 24 小时有超过 2000 名客户注册——对应超过一亿的银行人口。"不算好的开始,"记者如此总结。基调在第一天就定了:一个作为国家名片推出的产品,在"能用"这个最基本的承诺上绊倒了。
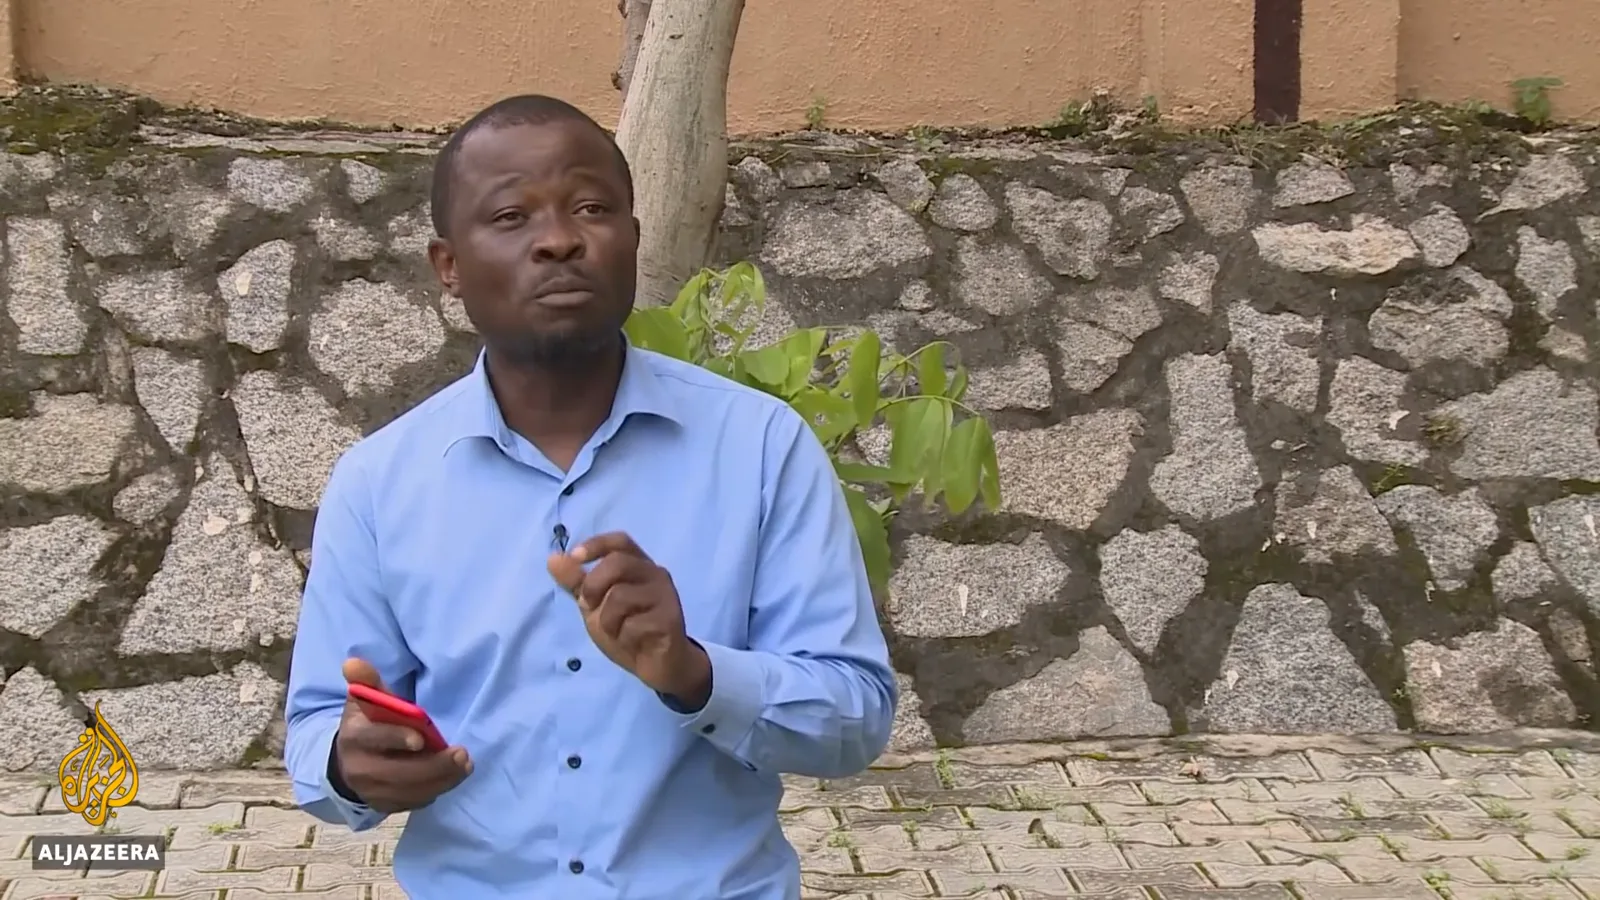
发布一小时就下载,能用……再等等。Watch at 1:04 - 6
技术伙伴只有一项资历——而骗局差点毁了首秀
尼日利亚的 CBDC 由巴巴多斯金融科技公司 Bitt Inc 构建,经过竞标流程选出。它的核心资历只有一条:所有竞标者中,只有它真的在别处上线过数字货币——东加勒比央行 2021 年 3 月启动的 DCash 试点。发布周则预演了信任危机:一个假冒官方 eNaira 推特账号承诺向关注者发放 500 亿 eNaira,收割账户信息——而推特当时在尼日利亚处于封禁状态,拖慢了官方辟谣的速度。央行花了两天才发出防诈声明。一种全部价值都押在国家信用上的货币,出生当天就被人冒名顶替。
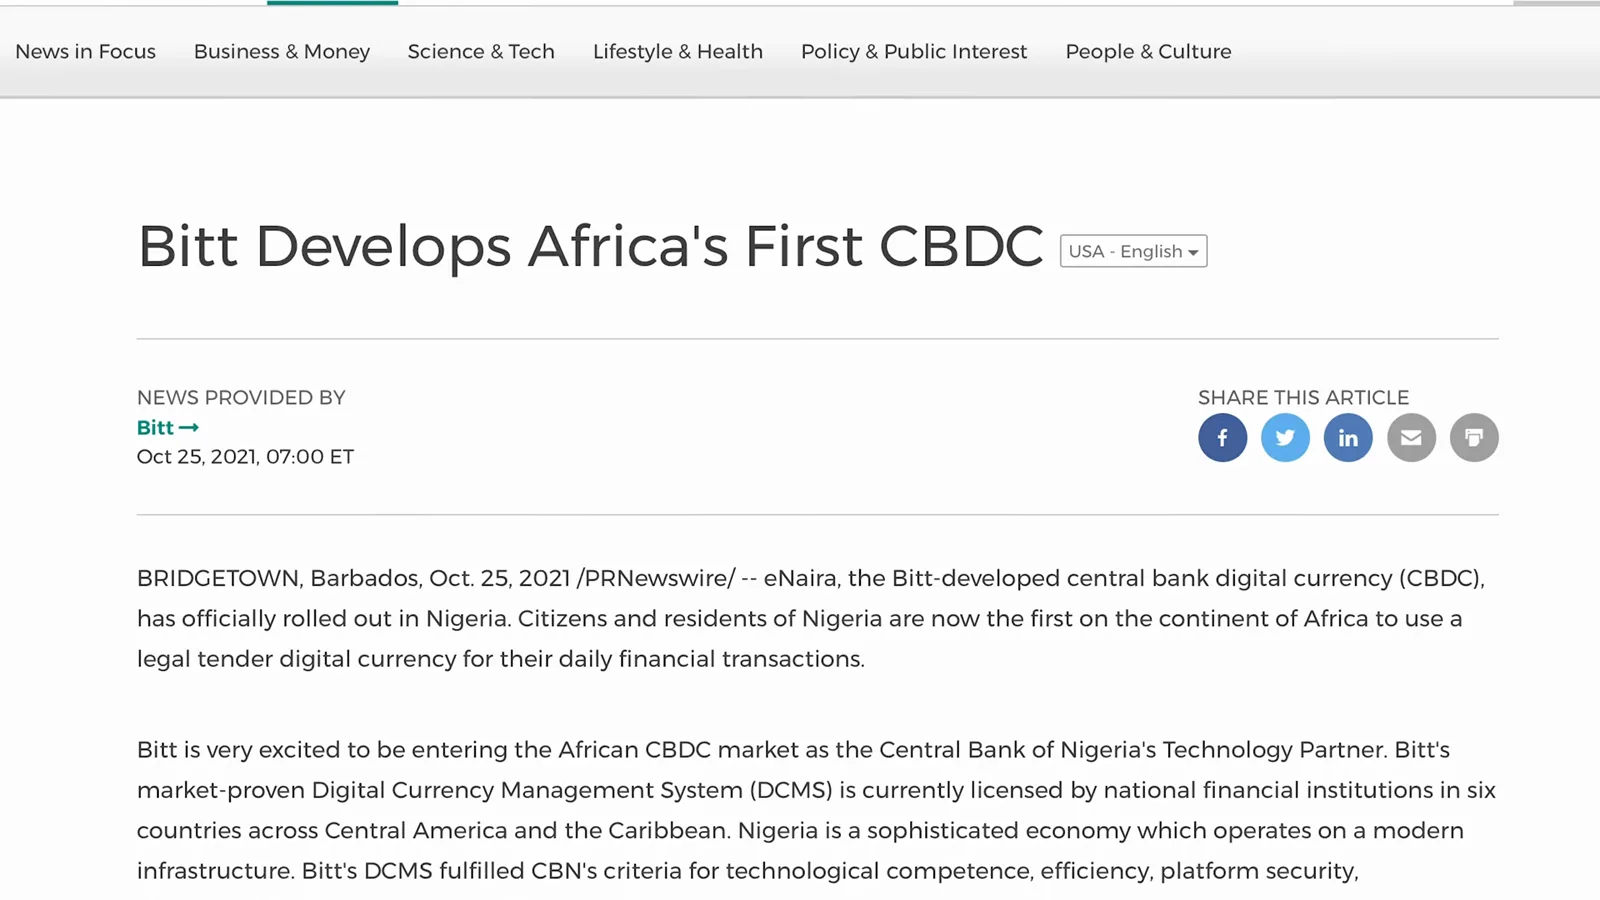
非洲第一——由打造加勒比 DCash 的团队操刀。Watch at 1:56 - 7
底层架构:不是加密货币,也不完全是现金
尽管顶着区块链的名头,eNaira 跑在一条私有许可链上——Bitt 的设计文件并不讳言:零售型 CBDC"像现金一样运转,通过伪匿名交易保护隐私",同时让央行消除第三方结算风险。但伪匿名不是匿名,而尼日利亚人对关于钱与国家权力的承诺,记忆非常新鲜:手里的现金不听命于任何人;许可链上的钱包,听命于几个月前刚禁止银行为加密用户服务的同一家央行。再加上零利息、分层限额、身份分级——eNaira 在技术上是有史以来最可控的奈拉。对发行方是功能,对其他所有人,是警告标签。
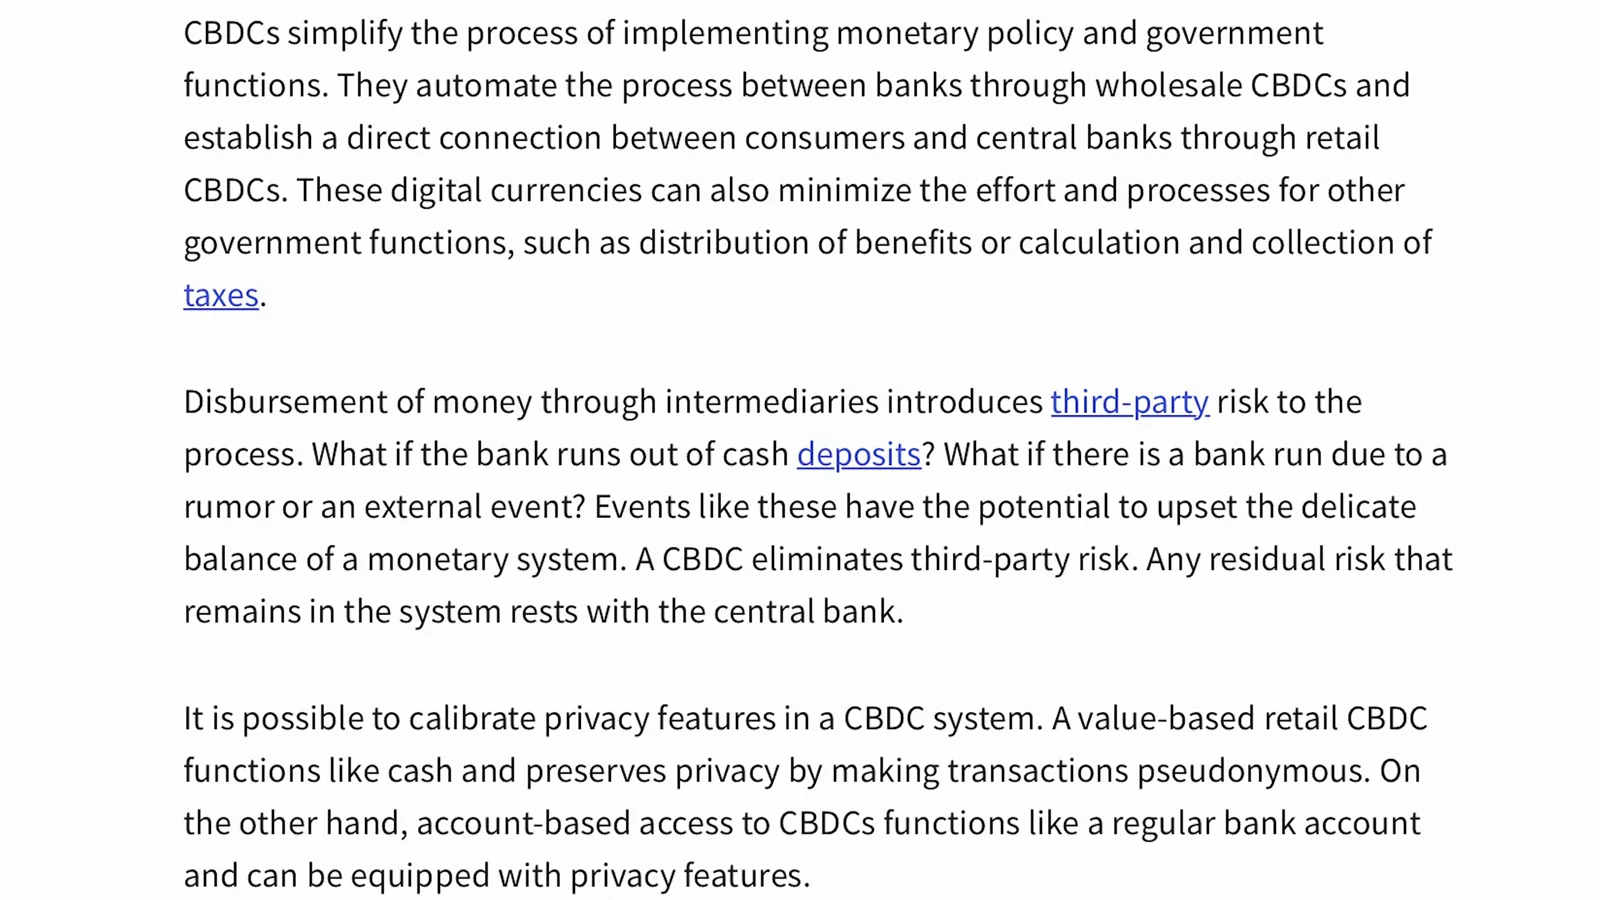
伪匿名、有限额、许可链——"数字现金"的小字条款。Watch at 13:09 - 8
银行算了笔账,然后悄悄退出
每一个 eNaira 余额,最初都是从商业银行存款里转出来的。分析师第一时间点破了利益冲突:把客户资金搬进央行钱包"对商业银行是真实威胁",一位阿布贾的分析师对半岛电视台表示,并预言一些银行"会做点什么,也许是暗中破坏这个过程"。失去的存款浮存不为银行创造任何收益,而商户面对的是:为一个只有几千用户的产品支付接入成本。这就是扼杀普及的鸡生蛋死局:没有商户,用户就没有理由;没有用户,商户就没有理由。eNaira 需要有人先花出第一笔。没有人花。
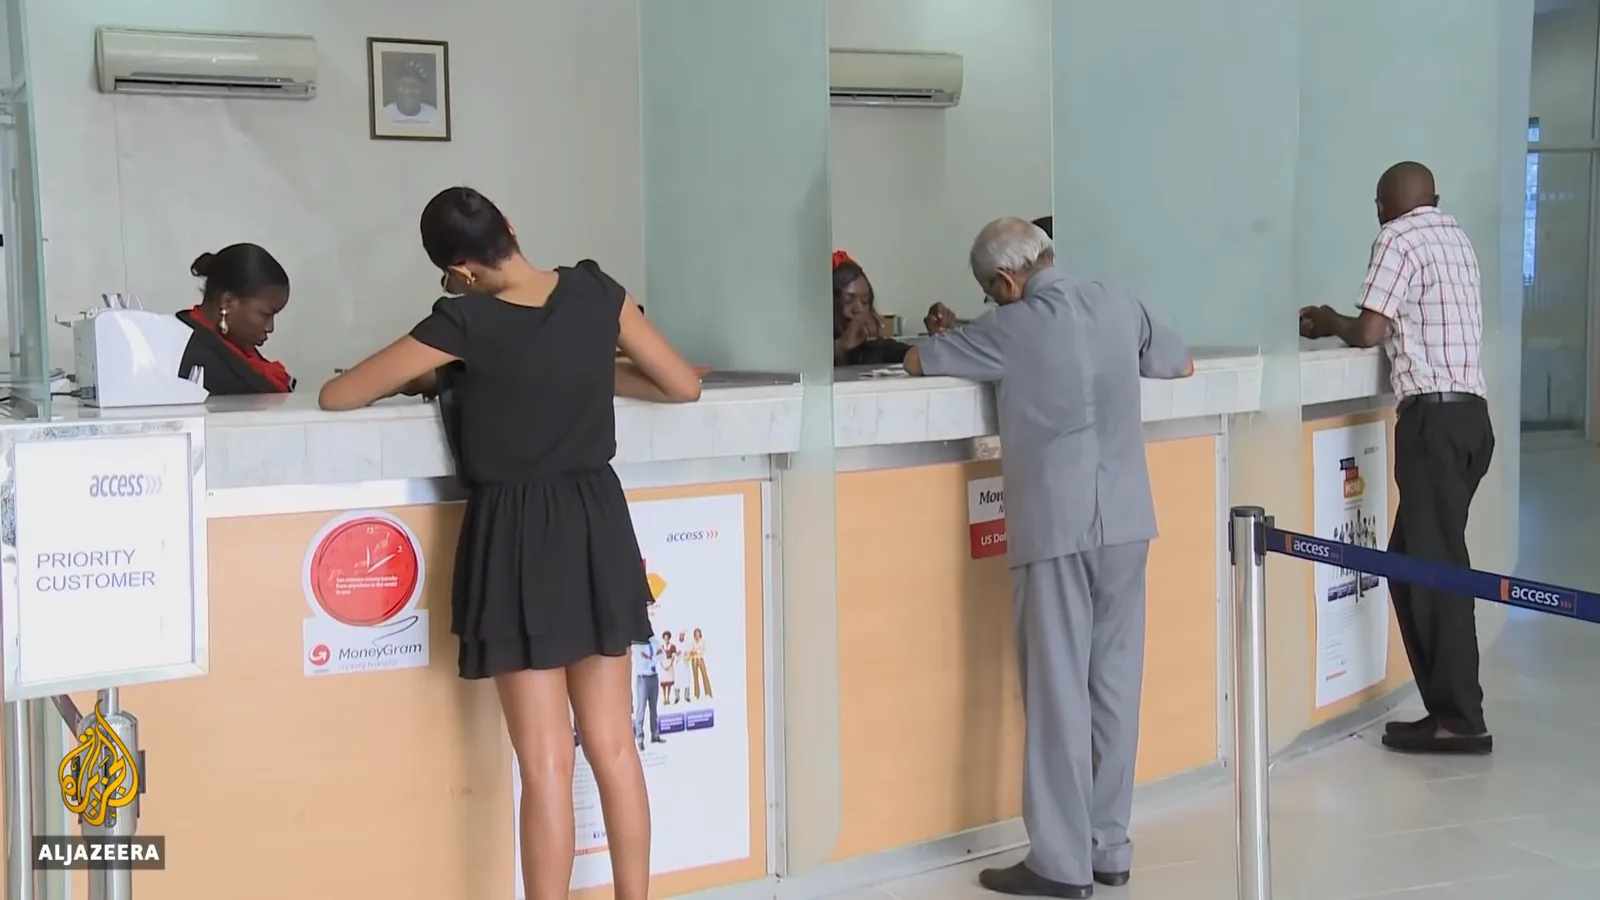
每个 eNaira 钱包都是流出银行的钱——银行心知肚明。Watch at 2:30
本该属于 eNaira 的危机:2022–2023
2022 年 10 月,央行宣布旧版 200、500、1000 奈拉纸币作废。到 2023 年初,一个现金为王的国家没有了现金。如果说数字奈拉有过一次机会,就是此刻。
- 9
2022 年 10 月:换钞政令
2022 年 10 月 26 日——历史性洪灾刚过——央行行长戈德温·埃梅菲莱宣布重设计尼日利亚面值最高的三张纸币:200、500、1000 奈拉,旧版将于 2023 年 1 月 31 日起不再具有法偿地位。官方说法是逼出囤积的现金、打击假币和绑匪赎金。实际上,这意味着市面上、储蓄罐里、市场摊位上的每一张旧钞都有了有效期。而印钞厂根本来不及在三个月内印出接近所需的替代钞票。尼日利亚人很快会学到一件事:一种货币可以因一纸公告而作废——这个关于国家控制货币的教训,同样悬在任何一个国家发行的数字钱包头上。
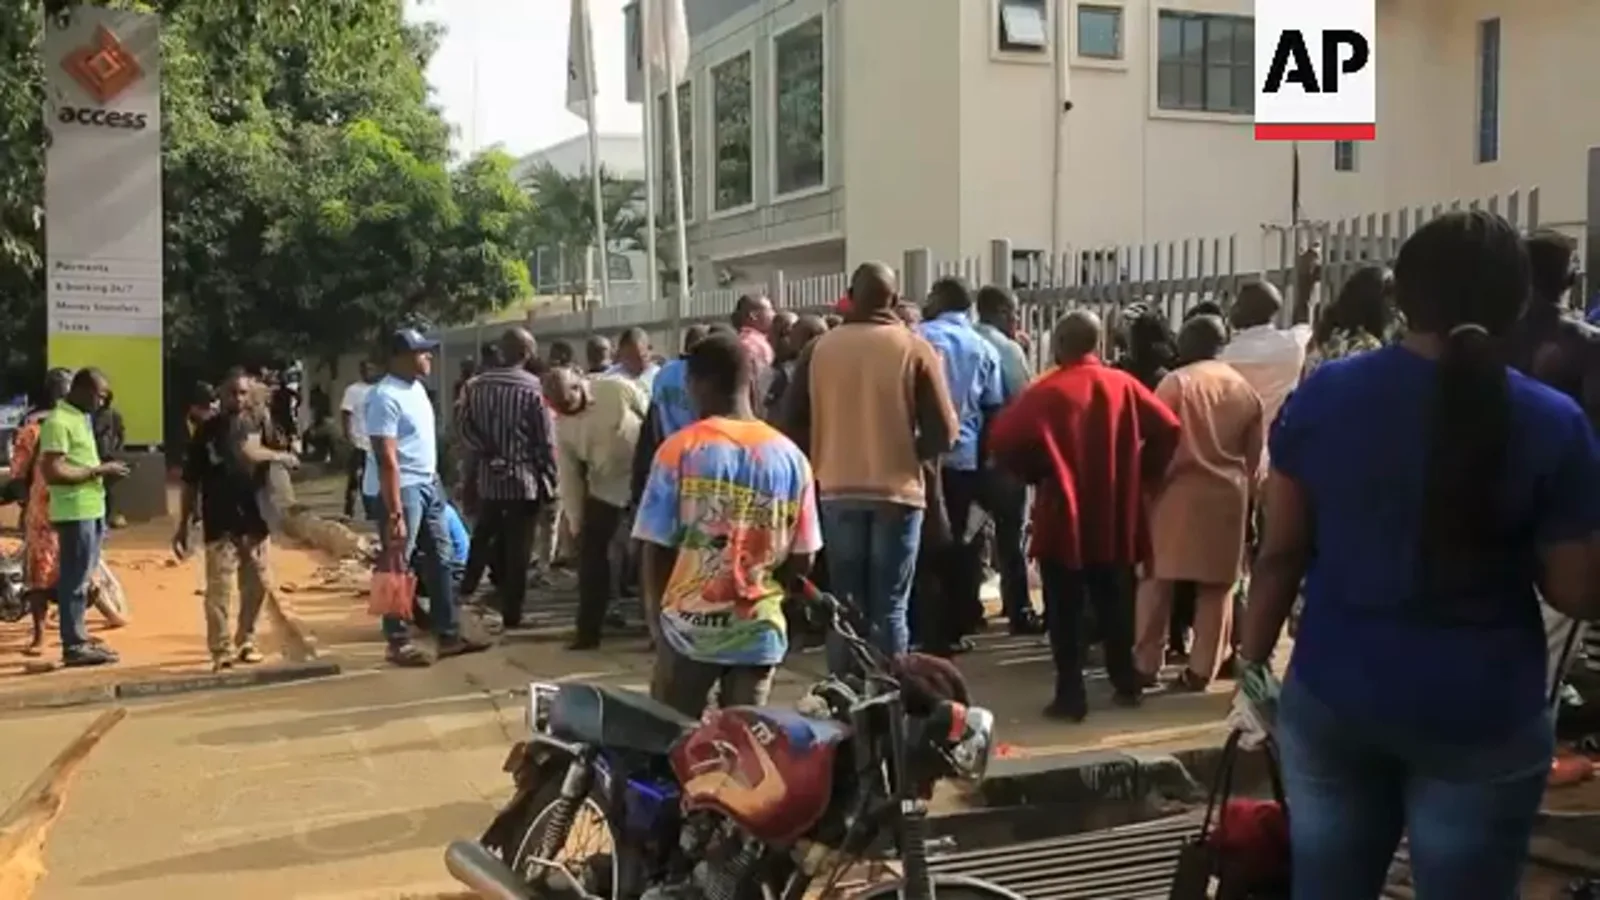
奈拉有了有效期的那一天。Watch at 2:25 - 10
现金为王的国度,ATM 被取空了
2022 年底期限延了一次——到 2023 年 2 月 10 日——然后现金真的没了。新钞被银行和权贵截留,ATM 吐不出钱,取现限额把剩下的现金配给化。这发生在一个现金为王的国家:每年有数百亿美元的奈拉从尼日利亚的 ATM 被取出,支付出租车、食品和市场采购。到 2023 年 2 月,总统大选进入倒计时,尼日利亚人睡在银行门外等开门。全世界都在看一个国家亲手制造了自己货币的短缺。近半数人口根本没有银行账户——而有账户的人,也取不出自己的钱。
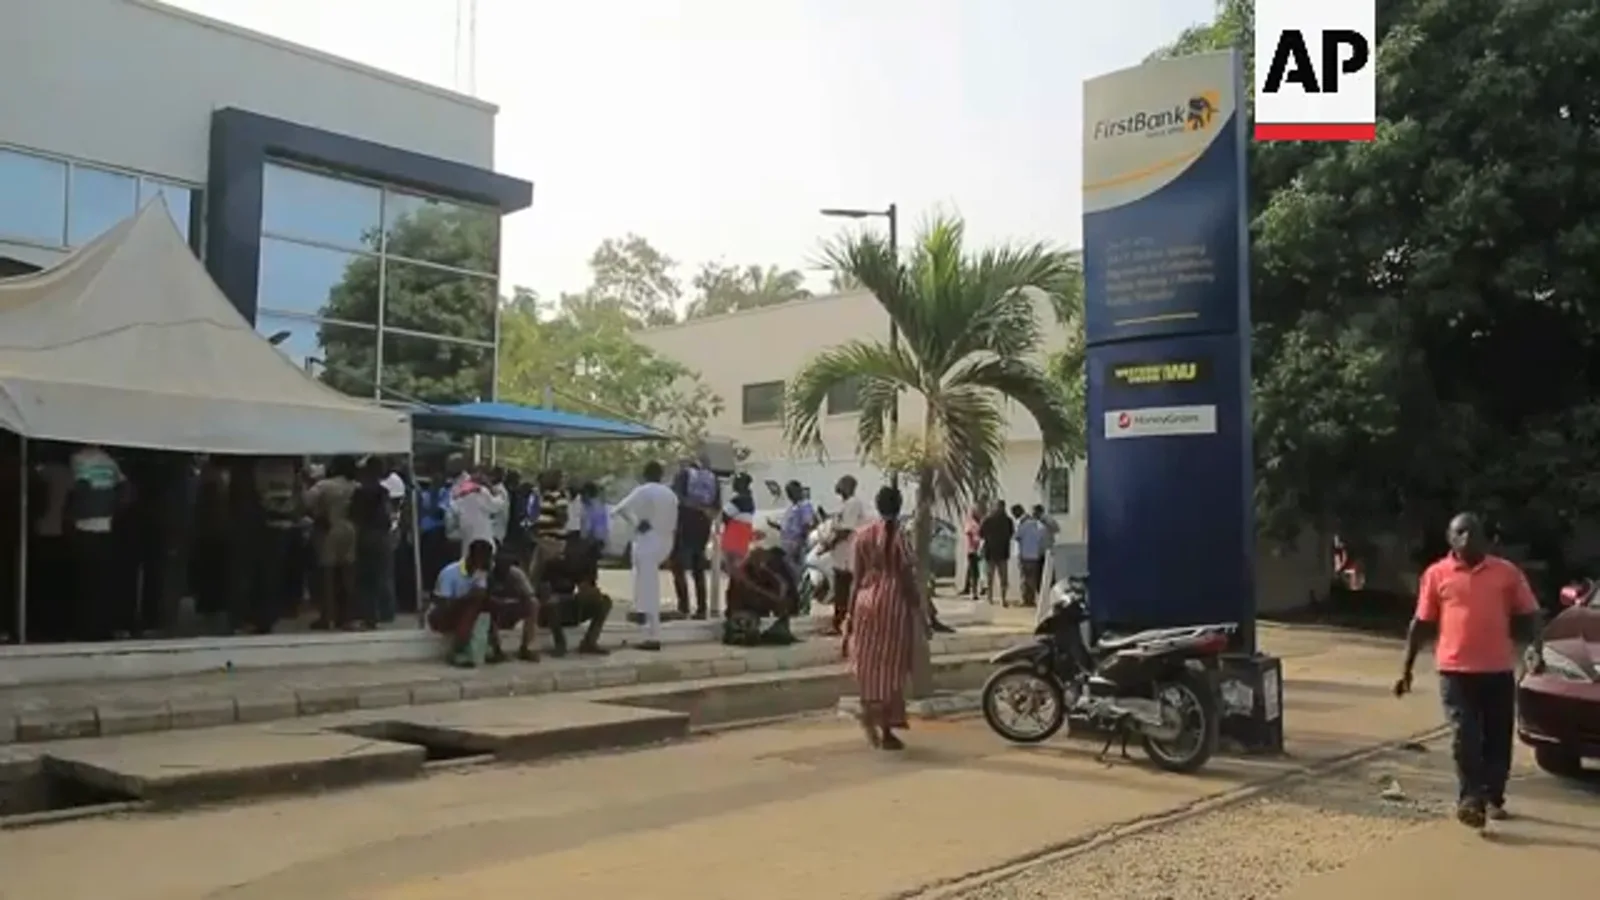
为了碰自己的钱,先睡一晚。Watch at 1:00 - 11
剩下的:一把奈拉
短缺荒诞到值得存档:每日取现窗口以几美元计,队伍以夜计——用美联社采访中一位街头男子的话说:"你能想象他们只给你五千吗?五千奈拉对一个有三个孩子的父亲能干什么?"在一些市场,旧钞对新钞还能溢价兑换。人们为了取自己的存款,还要付给代理好处费。这正是 eNaira 生来要应对的局面:现金稀缺、对银行信任归零、而一个数字法偿钱包不需要 ATM。使用量确实涨了——2023 年 2 月交易量短暂冲高。然后时刻过去,数字说出了真相。
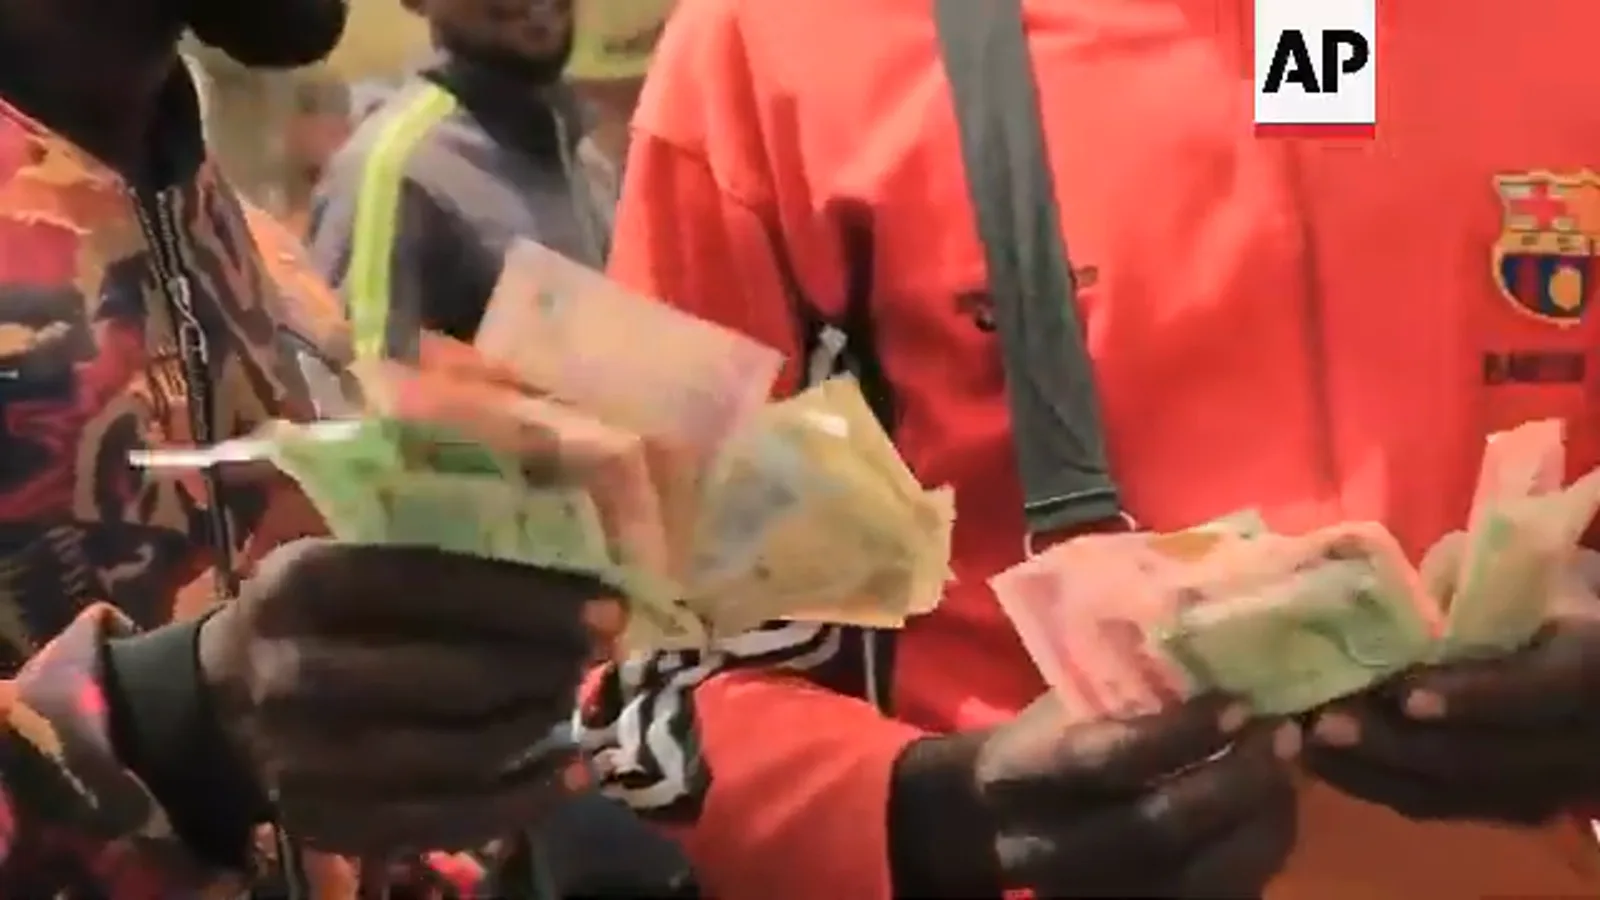
现金稀缺时,eNaira 火爆了……一小会儿。Watch at 1:50 - 12
真正的生命线:一台 POS 机加一个人
真正扛着尼日利亚人渡过危机的,是一套临时网络:穿马甲的街头 POS 代理,靠自备的流动资金周转,收费帮人变现,赚差价换新旧钞。国家的应用要公民来找它;这些代理则带着现金和刷卡机站在每个市场门口。对比定义了失败:尼日利亚的普惠金融早已被人际网络和功能手机解决了——转账、代理、USSD——没有一个需要 eNaira。2023 年 3 月 3 日,最高法院裁定旧钞的法偿地位保留至 2023 年 12 月 31 日,现金重新涌回,代理们回归日常生意,eNaira 的使用高峰随着长队一起蒸发。
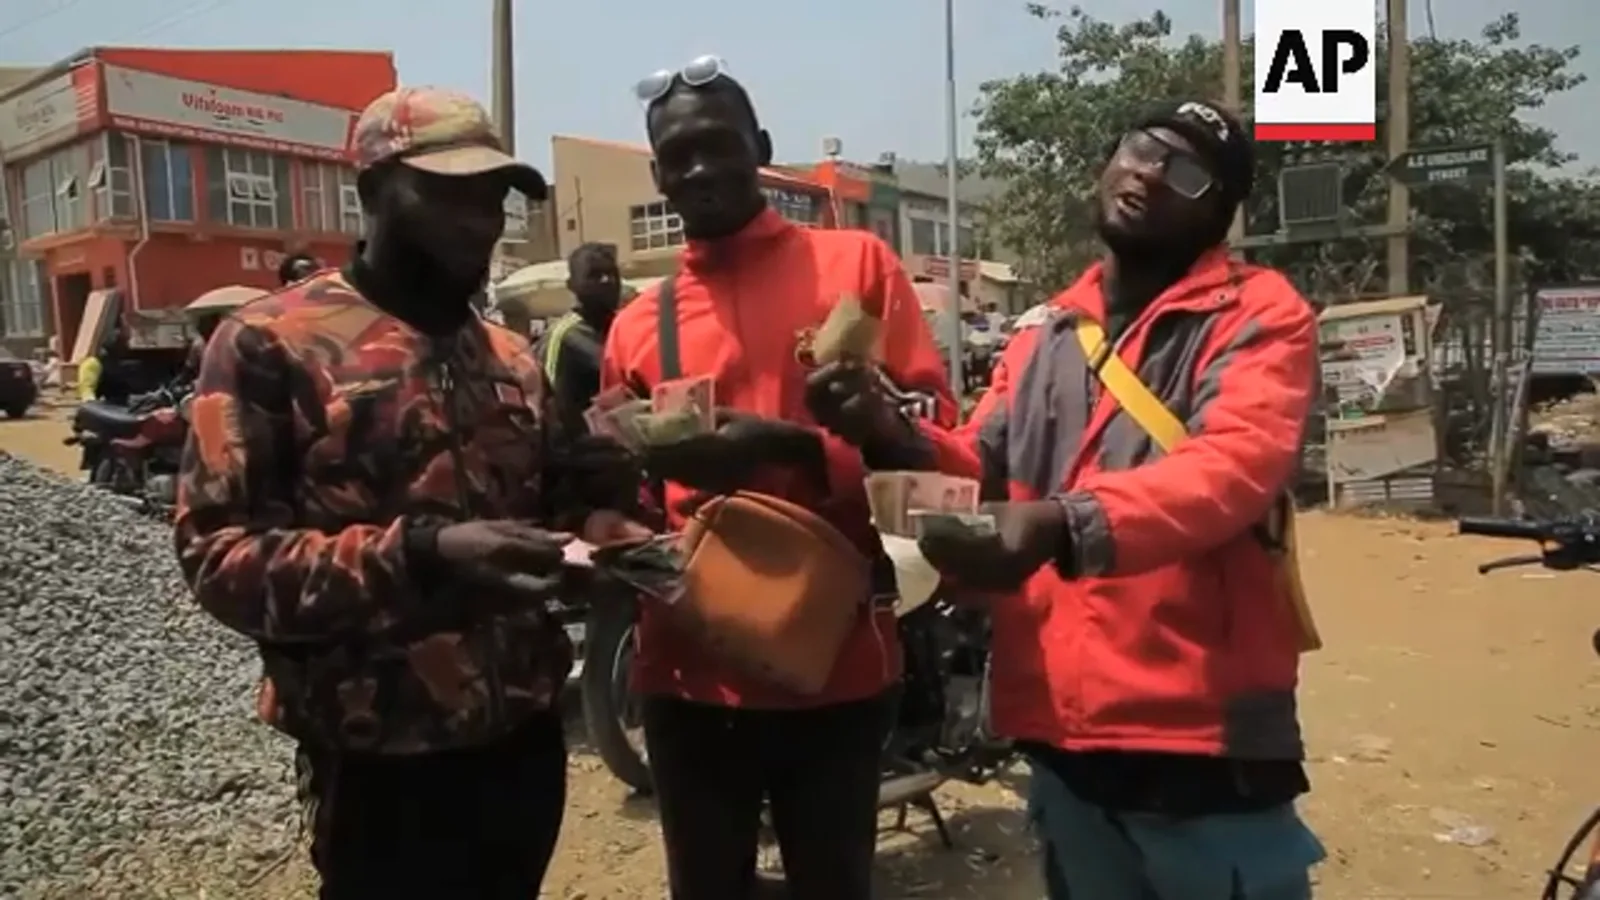
真正的支付网络穿着红马甲。Watch at 1:44
尼日利亚人为什么说不——他们用了什么
五年后的判决:流通中的 eNaira 约 180 亿奈拉,对阵数万亿奈拉的现金;98.5% 的钱包沉睡——而 P2P 稳定币市场成了全球第一。失败不在技术,而在于造了一个没人需要的产品,发它的机构又刚刚示范过:现金也能被一纸政令作废。
- 13
现金又赢了
危机一结束,尼日利亚人就回到了 eNaira 本该取代的那种东西。1000 奈拉纸币的成砖钞捆重新占据每个柜台,流通中的现金回到 3 万亿奈拉以上,而截至 2025 年初,eNaira 流通量只有约 180 亿奈拉——连一个百分点的零头都不到。IMF 对第一年的复盘早已下了定论:采用"低得令人失望",98.5% 的钱包在任意一周内未被使用,且网络效应意味着低采用均衡可能无限期延续。后来的发展正是如此:下载量还在缓慢爬升——到 2024 年约有 1300 万个钱包——但央行自己成立了工作组,研究怎么让人在乎它。
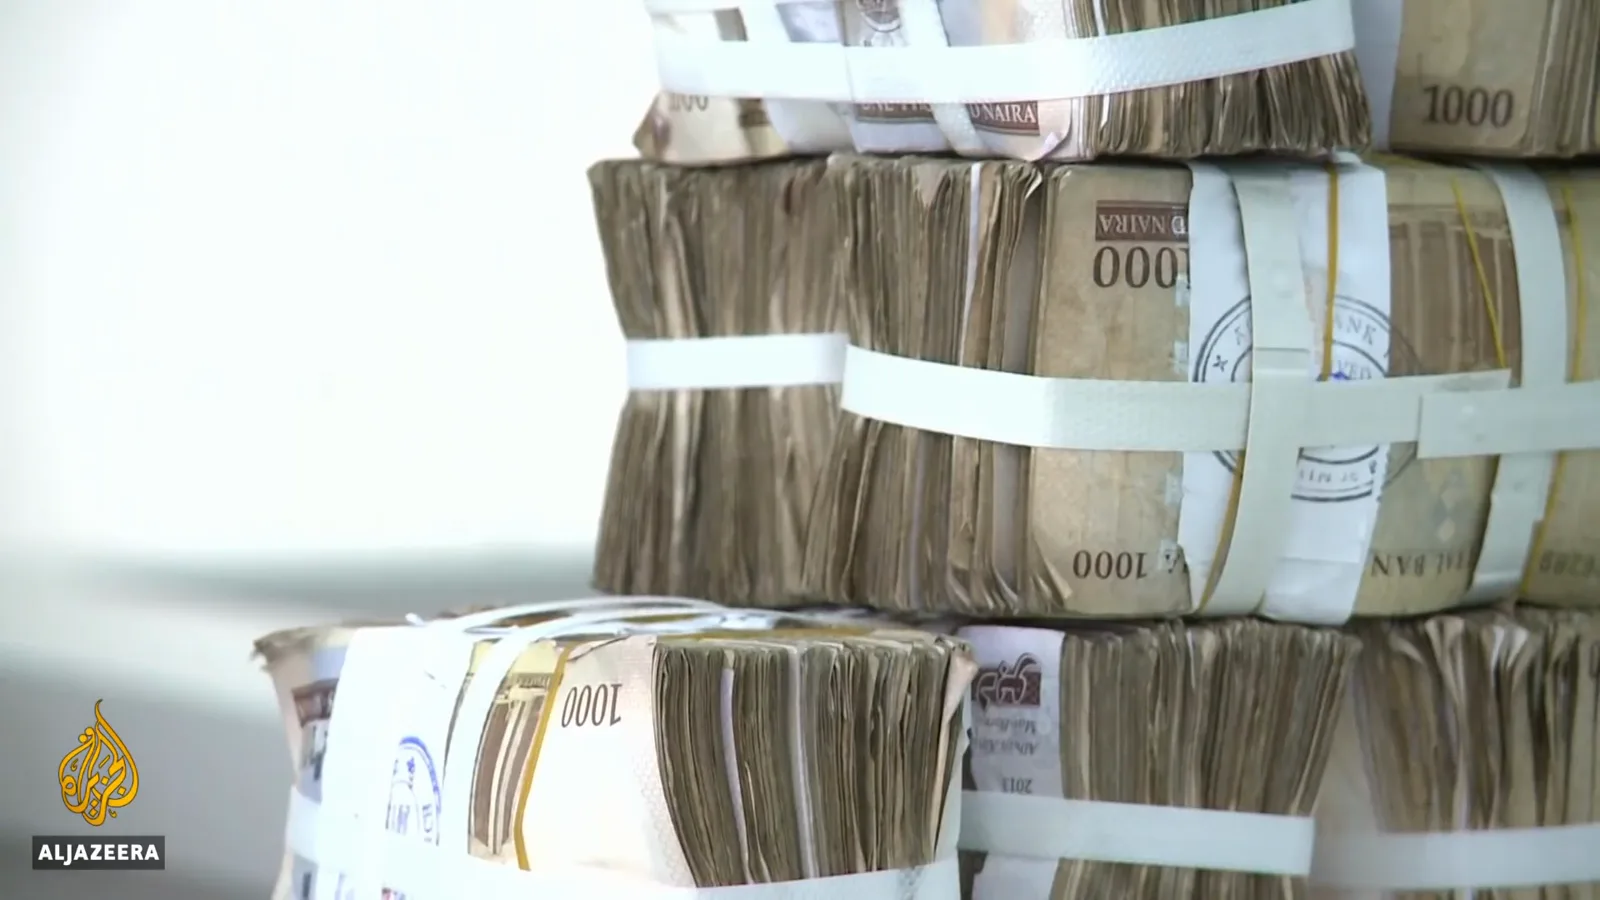
180 亿数字对数万亿纸钞。现金赢了。Watch at 2:39 - 14
结构性的现金国度
更深的原因是结构性的。尼日利亚体量巨大且以非正规经济为主:大部分日常交易发生在街头市场,二维码在这里没有管家——没人维护,也没利润撑着维护。启动时的数据就说明了问题:全国约 2.19 亿人口,智能手机却只有约 2500 万到 4500 万部;近半数人口没有银行账户;按政府估算约 35% 的成年人是功能性文盲——而 eNaira 需要智能手机、网络连接和识字能力才谈得上使用。能弥合鸿沟的功能手机 USSD 方案被讨论了好几年,始终没有像样落地。eNaira 不是为最需要普惠金融的尼日利亚人设计的;它是为已经有银行应用的人设计的。
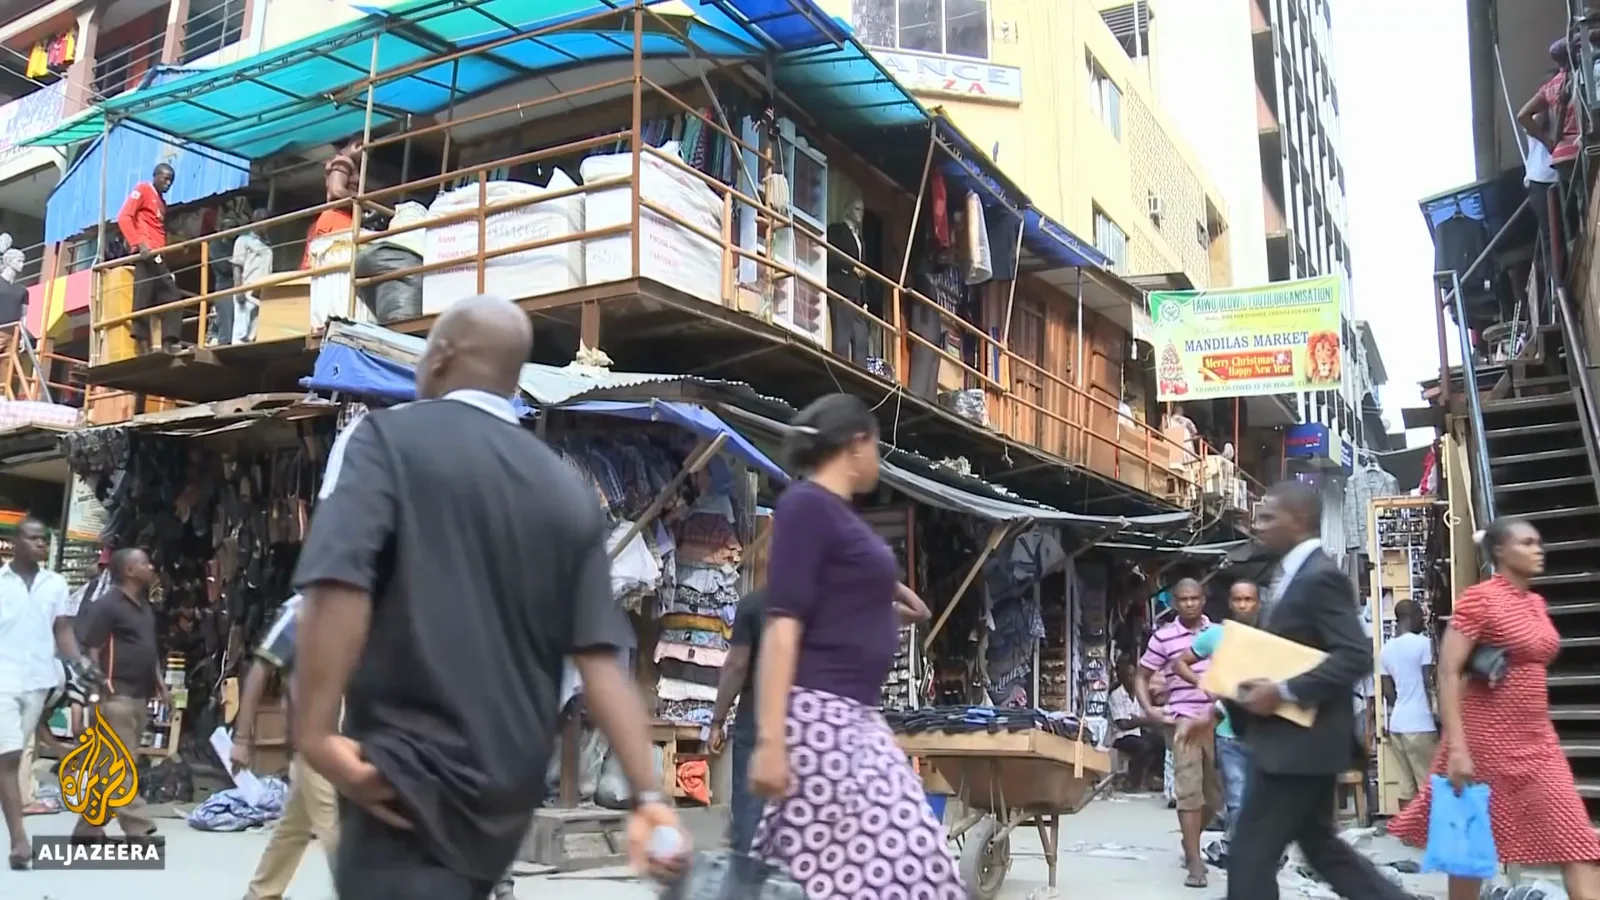
真实经济从来没有要过这个应用。Watch at 1:53 - 15
非正规市场没有 eNaira 的货架
走进任何一个尼日利亚街头市场,支付网络是看得见的:雨伞下的摊贩、推车里的现金抽屉、手递手的找零。这里的收款基础设施是一种关系,不是一台终端——而没有任何人的关系需要 eNaira。商户被要求为一个顾客并不持有的货币付接入费和手续费,去承接他们本来以零边际成本用现金完成的交易。研究者们在发布时就点破的先有鸡还是先有蛋问题,始终没有等来那颗蛋:从来没有一个时刻,用 eNaira 付款对一个普通商贩来说更方便、更便宜或更安全。货币是网络;没有人加入一个人的网络。
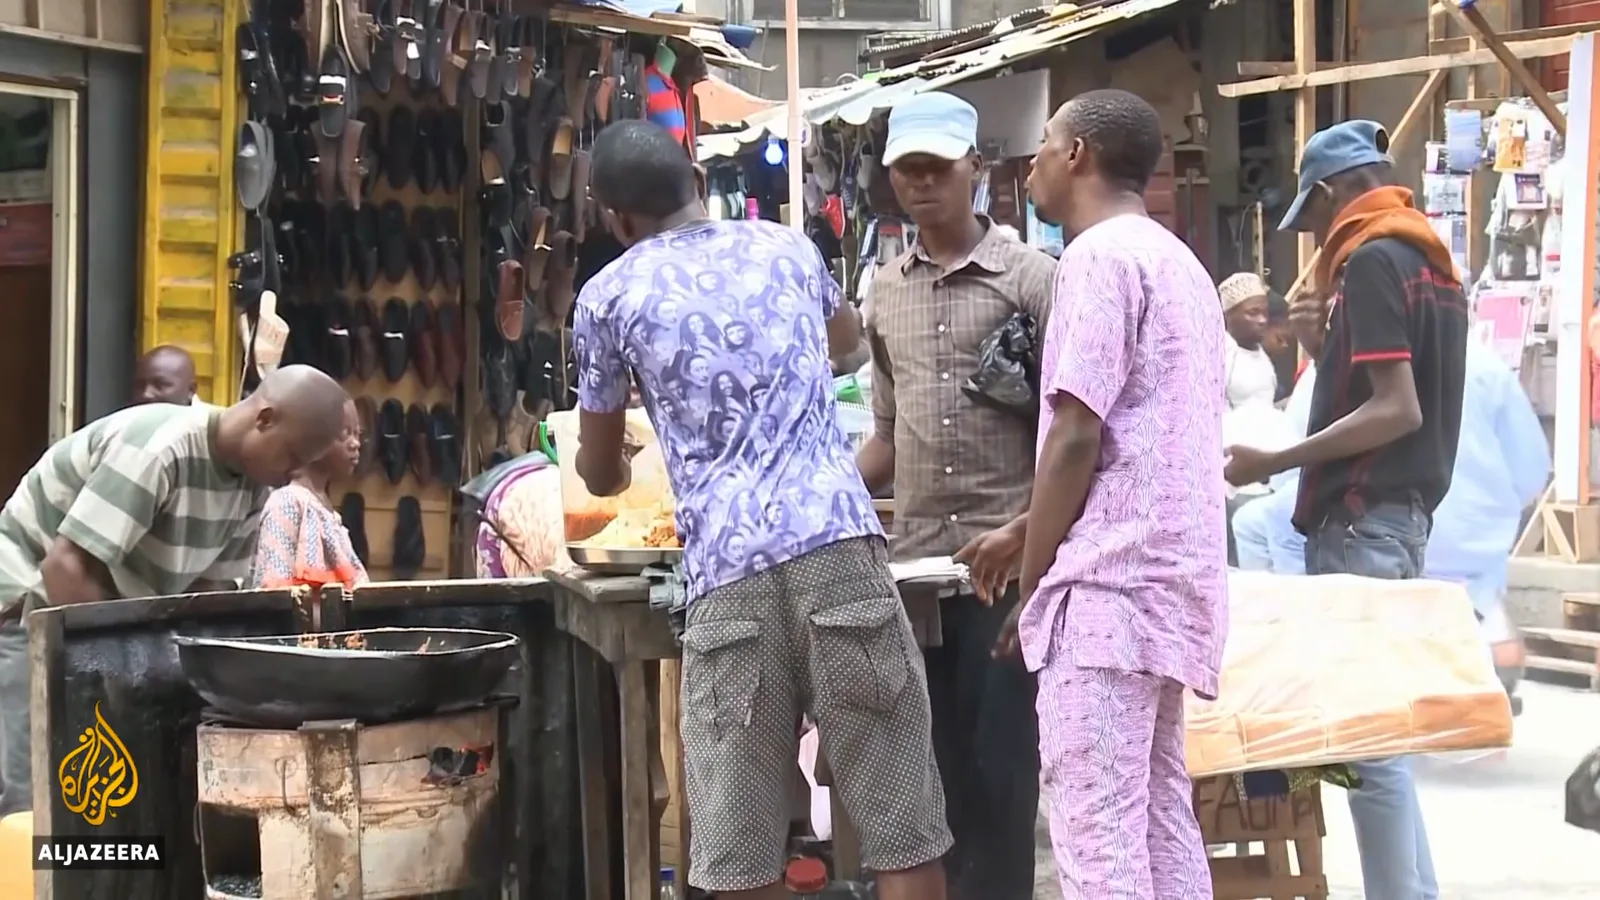
收款靠关系,不靠终端。Watch at 2:00 - 16
尼日利亚人选了握得住的美元:P2P USDT
eNaira 故事最大的讽刺,是尼日利亚人真正采用了什么。借道 P2P 交易所——多年前让尼日利亚成为比特币重镇的 LocalBitcoins 与 Paxful 通道——交易者迁入了 USDT:一种任何尼日利亚机构都控制不了的美元稳定币。2022 年 7 月至 2023 年 6 月,加密交易额达 567 亿美元,尼日利亚登顶全球 P2P 交易第一;USDT 兑奈拉的汇率成了与官方汇率并列的影子汇率。换钞危机用反过来的方式教了这一课:可以被政令作废的钱是负债,体系之外的数字美元才是资产。2023 年 12 月 22 日,央行承认了这一点,解除 2021 年 2 月的银行加密禁令——选择监管尼日利亚人真正在用的钱。eNaira 仍然在线,正转向政府缴费场景,成为其他所有央行研究的反面教材。
人民的数字美元,不是央行发的。Watch at 1:52
常见问题
eNaira 为什么失败?
eNaira 现在还能用吗?
到底有多少人在用 eNaira?
2023 年现金危机期间 eNaira 怎么样了?
尼日利亚禁止加密货币吗?
CBDC(如 eNaira)和加密货币有什么区别?
继续看这段历史
参考资料
延伸多媒体文献参考
本专题时序与历史图示交叉参考了 Al Jazeera 出品的文献视频 “Nigeria becomes first African nation to roll out digital currency”,谨向原研究记录者致谢。
本图解指南仅供区块链技术史学术研讨与公众科普使用,不构成任何财务、证券、投资或法律建议。文中所载历史价格、黑客事件与安全漏洞分析均属于公开历史记录。加密货币市场具有极高风险,请审慎研判。